


DRAM供需吃緊、記憶體報價持續上揚,南亞科成為法人看好的記憶體受惠股。本土投顧指出,第三季營收達1,336.49億元,優於預估108%,毛利率達85.7%、EPS達25.4元,南亞科2026年預估EPS為80.53元,2027年升至148.08元,2028年上看229.06元。維持「增加持股」評等,目標價由720元上調至800元,仍具潛在上漲空間。
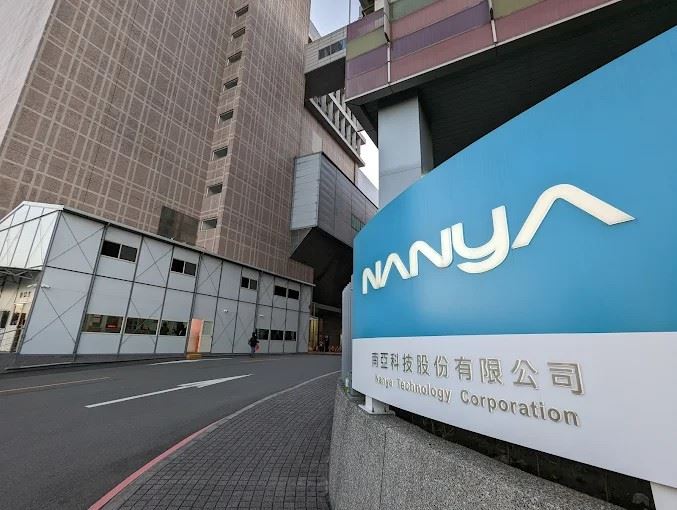
法人指出,南亞科第三季營運大幅優於預期,主要受惠DRAM報價上揚及產品組合改善。其中大型消費性客戶自7月開始換約,另因庫存有限,位元出貨量較前季減少。儘管出貨量下滑,價格漲幅仍推升營收與獲利。
展望第四季,法人預估DRAM價格漲勢延續,合約價季增10%至20%,南亞科產品報價漲幅有望超過20%,主要反映客戶ASP、DDR4及DDR5價格持續走高,預估第四季EPS達30.8元。
產業供需方面,法人認為DRAM供給短期難以大幅增加,HBM與RDIMM是GPU、ASIC及CPU效能提升關鍵,記憶體需求持續成長。HBM 占整體 DRAM 投片比重將由2026年的19%,提升至 2027/28年的 24%/28%,持續排擠傳統 DRAM 供給。供需緊俏格局可望延續。
法人進一步指出,受惠AI ASIC專案順利放量,帶動WoW業務成長,加上屏東廠擴產,將提升2028年後的市場供應能力。南亞科2027年營收預估獲利動能持續增強。本土投顧預估南亞科2026年EPS為80.53元,2027年升至148.08元,2028年上看229.06元。考量DRAM漲價趨勢及未來獲利成長,維持「增加持股」評等,目標價上調至800元。不過,法人提醒,AI資本支出放緩仍是後續營運主要風險。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 【盤前】國慶連假費半掀跌勢!台指夜盤重挫652點 台股開盤恐補跌
. 電子股輸了!台股一週狂漲837點 這類股暴漲16.8%稱王
. 明年EPS上看124元!「這大廠」挾AI液冷、ASIC推升獲利 目標價至3115元
. 資金選邊站!這2檔單週增逾萬人 市值、高股息各有所愛


