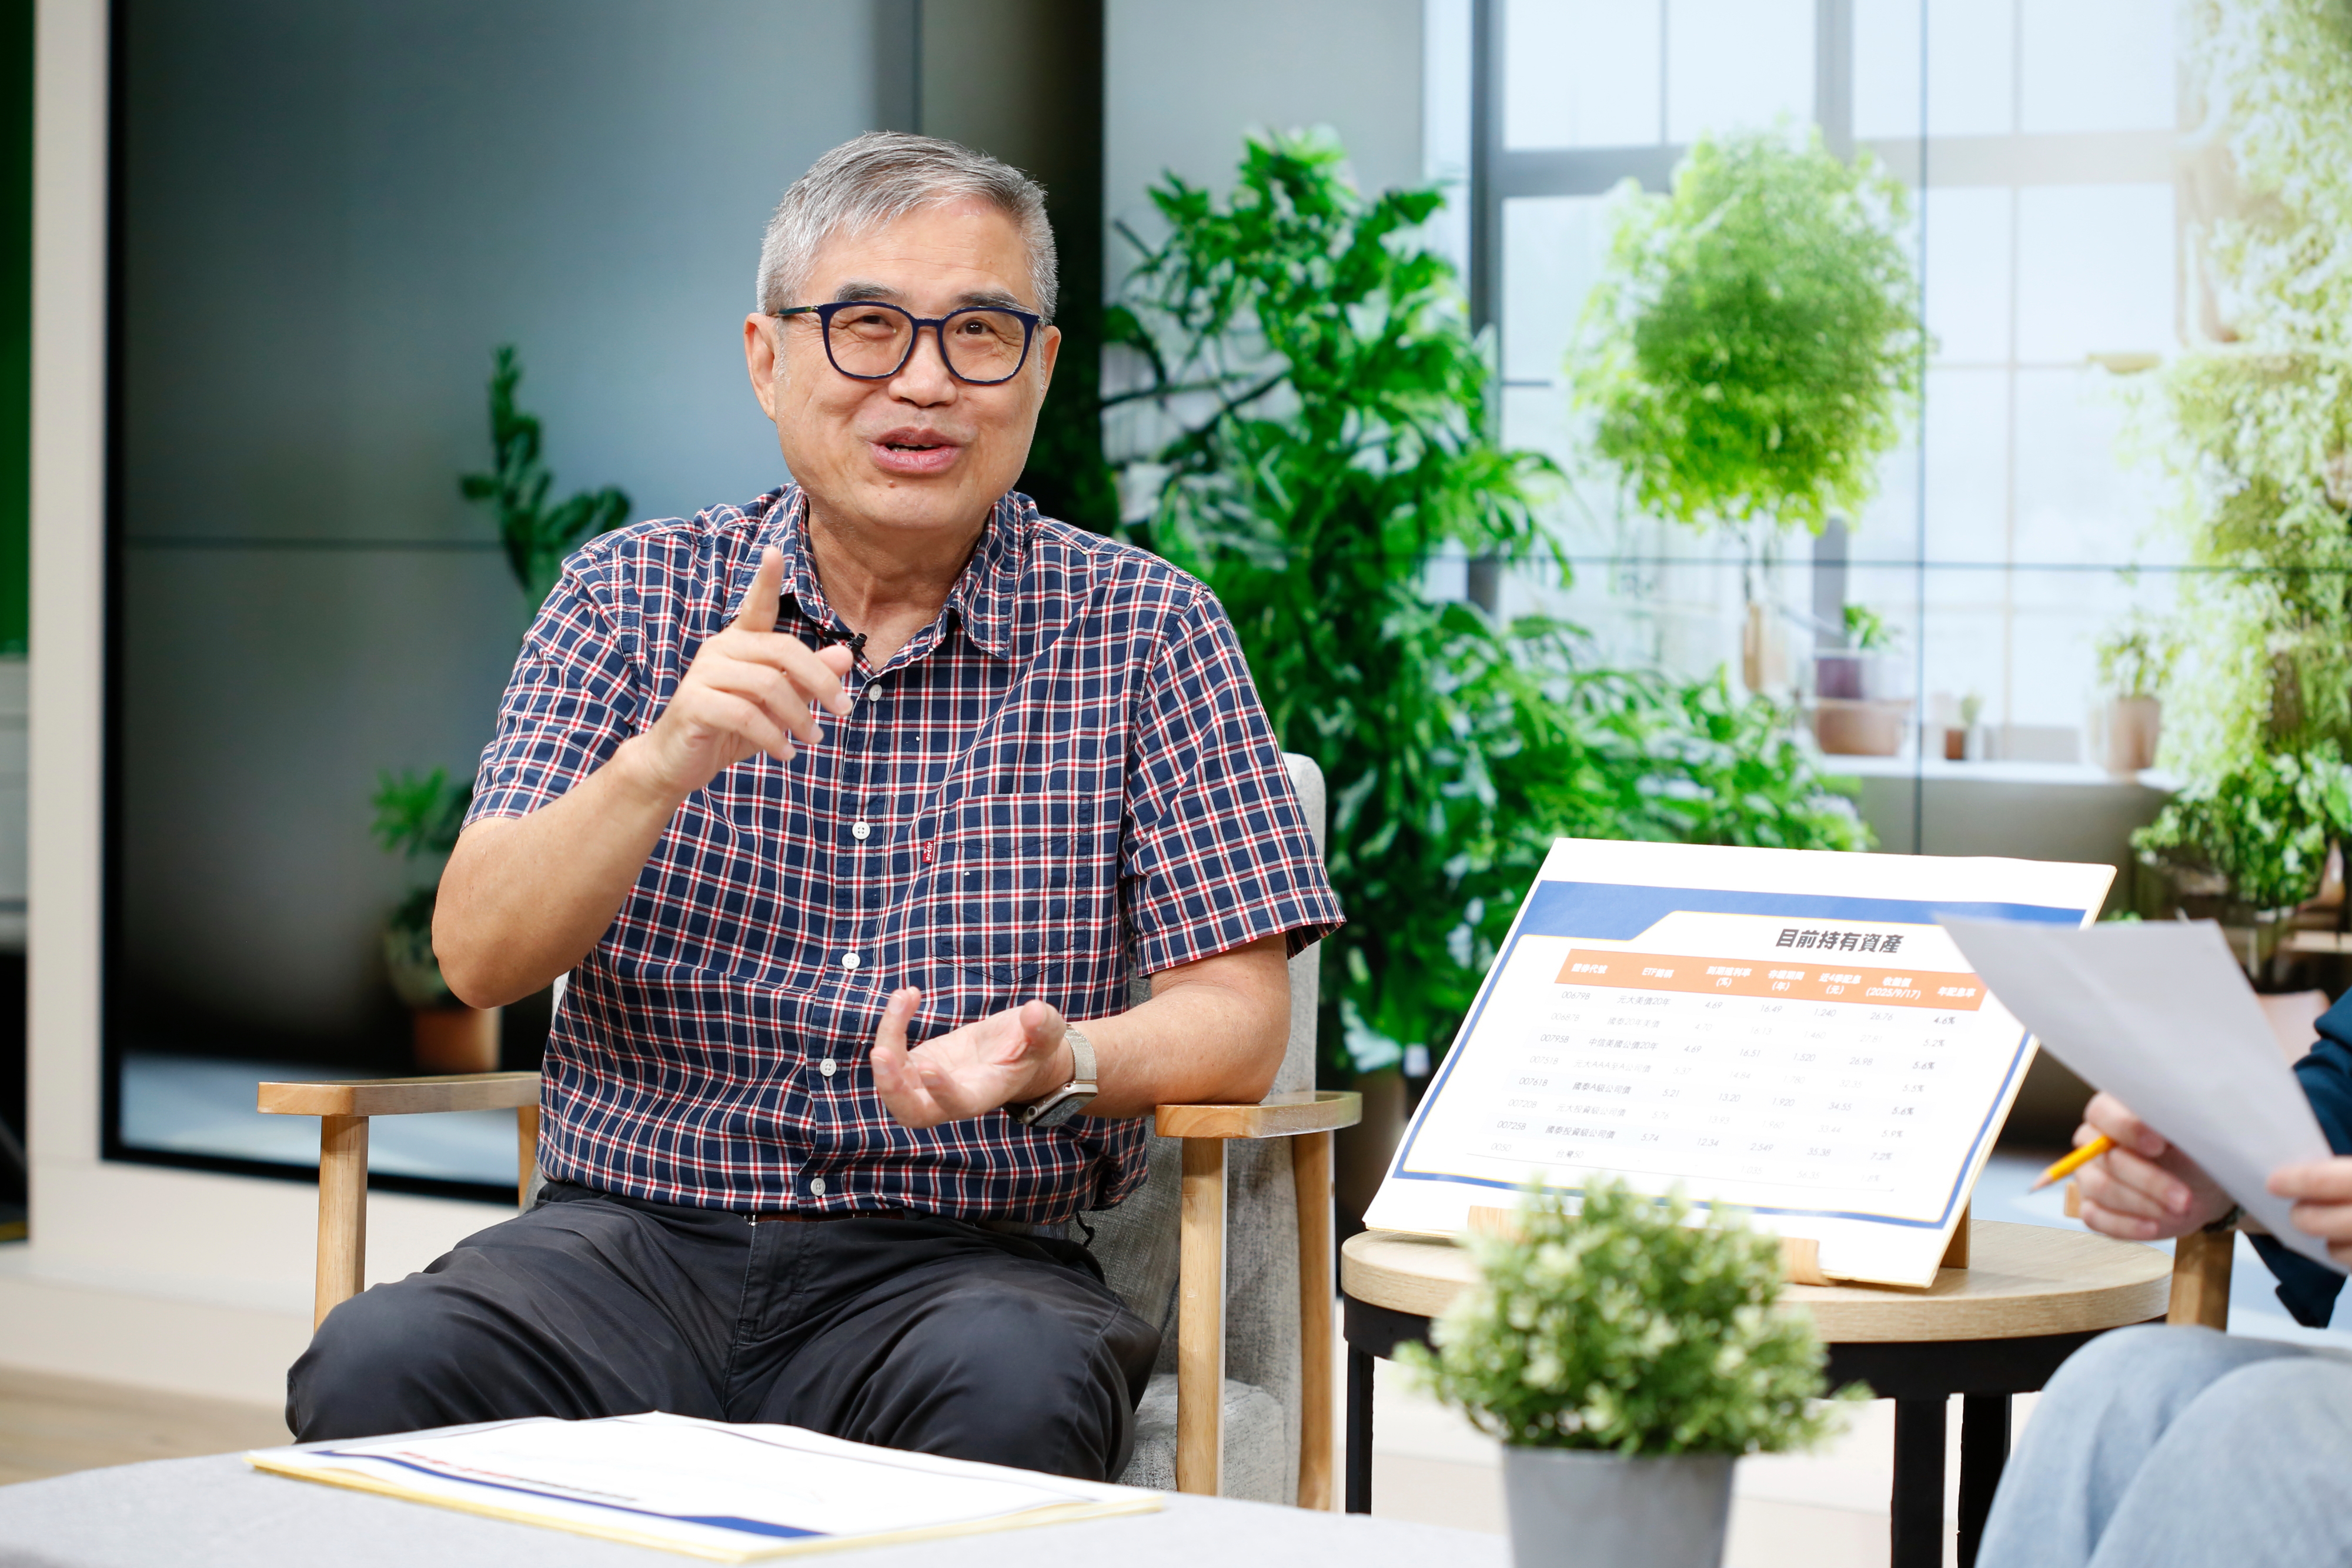


不少民眾把「勞保」和「勞退」混為一談,其實退休後可領到的是2筆不同的錢,怪老子解釋,勞保老年年金屬於社會保險,符合資格後按月請領;勞退則是工作期間累積在個人退休金專戶裡的退休金,兩者是並行的退休保障,不需要二選一,「兩者之外還不夠的,才是你自己要去籌措的退休金。」怪老子說。
以勞保來看,怪老子以平均月投保薪資45,800元、勞保年資40年試算,老年年金有二套公式擇優計算,第一式算出每月17,198元,第二式則為28,396元,因此政府會取其高28,396元給付。
接著再評估「我要幾歲領?」以法定請領年齡65歲為基準,可以提前最多5年請領,每提前1年減給4%;反之延後請領,每延後1年則增給4%。
換句話說,若60歲就領,月領金額會比65歲少20%;若延後至70歲,則會比65歲增加20%。
乍看之下,撐到70歲再領,每個月拿最多,似乎最划算?怪老子提醒,退休金不能只比「月領金額」,還要計算「到底領了幾年」。
他將60歲與65歲開始請領的累積金額畫成兩條線,60歲雖然每月領得少,卻已經先跑5年;65歲開始領的人,每月領得比較多、追趕速度較快,但大約要花25年才能追上,「就像賽跑,我讓你先跑5年,我雖然跑得快,但要到85歲才追得到。」若單純從累積請領金額來看,怪老子認為提早領較有優勢。
讀者疑惑,60歲領,應該是35年的勞保年資,而65歲領,才是40年勞保年資,兩者怎能比較?怪老子強調,年資要一樣,比較才有意義,他以:
1、同樣的平均月投保薪資45,800元
2、同樣的勞保年資40年
做為比較基準,在60歲領年金時會少了20%,如果不再工作,等到65歲時再請領,當然就不會少20%,而且年資一樣是40年,「同樣比較基準的條件下,提早領當然划算。」怪老子解釋。
如果要比較一個A先生做35年在60歲退休,而另一個B先生多工作5年,做了40年勞保年資,「B先生除了不用被扣20%,還有多5年的薪資收入,這樣比較是沒有意義的。」怪老子說。
至於勞退,怪老子強烈建議善用自提6%,因自提不僅能享有免稅優惠,且勞退基金由政府操作並享有底限保證收益。以25歲起薪3萬元、年調薪1.52%試算,若僅靠雇主提撥,65歲可累積約643萬元;若加上自提6%,退休金將增至1,286萬元,「是不是剛好就1倍嘛!所以不要小看勞退自提。」更多精彩內容都在《錢鏡你家》節目中完整呈現:https://youtu.be/mh1kjB1Pisw