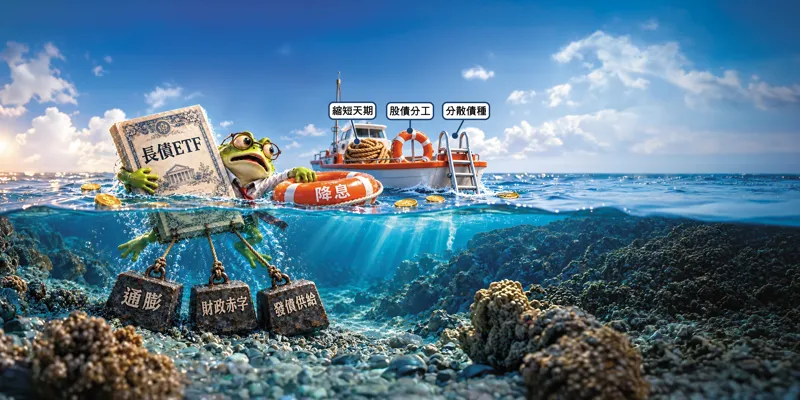
債蛙解套1/財管教授百張長債ETF不抱了 轉進短債、金融股原因曝



美國聯準會(Fed)9月重啟升息,市場預期12月再升息的機率近9成,目前美國10年期公債殖利率在5%高檔區震盪,長債價格持續承壓,過去押寶降息賺價差的「債蛙」,不僅等不到反彈,還得面對未來恐持續升息的壓力。
「大概今年6、7月,我就覺得長債ETF要賺價差的機會更低了,所以慢慢轉到短債跟金融股。」中山大學國際金融研究學院國際資產管理研究所所長王昭文直言,原先持有超過百張的20年期美債ETF,不僅希望能穩穩領息,也期待賺取價差,沒想到3月美伊戰事爆發,打亂原先計畫,「雖然看起來帳面上有損失,但加計已領債息,估計打平。」
前幾年,債券曾被視為投資送分題,尤其長天期美國公債ETF,因存續期間長、對利率變動敏感,讓不少投資人趨之若鶩,打的算盤就是一邊領債息,一邊等降息再賺價差。沒想到,美國聯準會(Fed)在2024、2025年共降息6次,累計7碼(1.75%),降息是等到了,但投資人手上的債券部位卻沒迎來預期中的漲勢。
讓人更心煩的是,今年9月聯準會甚至反手升息1碼,而根據CME FedWatch 10月下旬數據,市場預估12月升息至少1碼的機率接近9成,這讓苦等解套的「債蛙」相當煎熬。加上股市在AI浪潮推動下一路狂奔,絕大多數人的心聲是:與其苦等長債價格回升,不如早一點尋找其他投資機會。
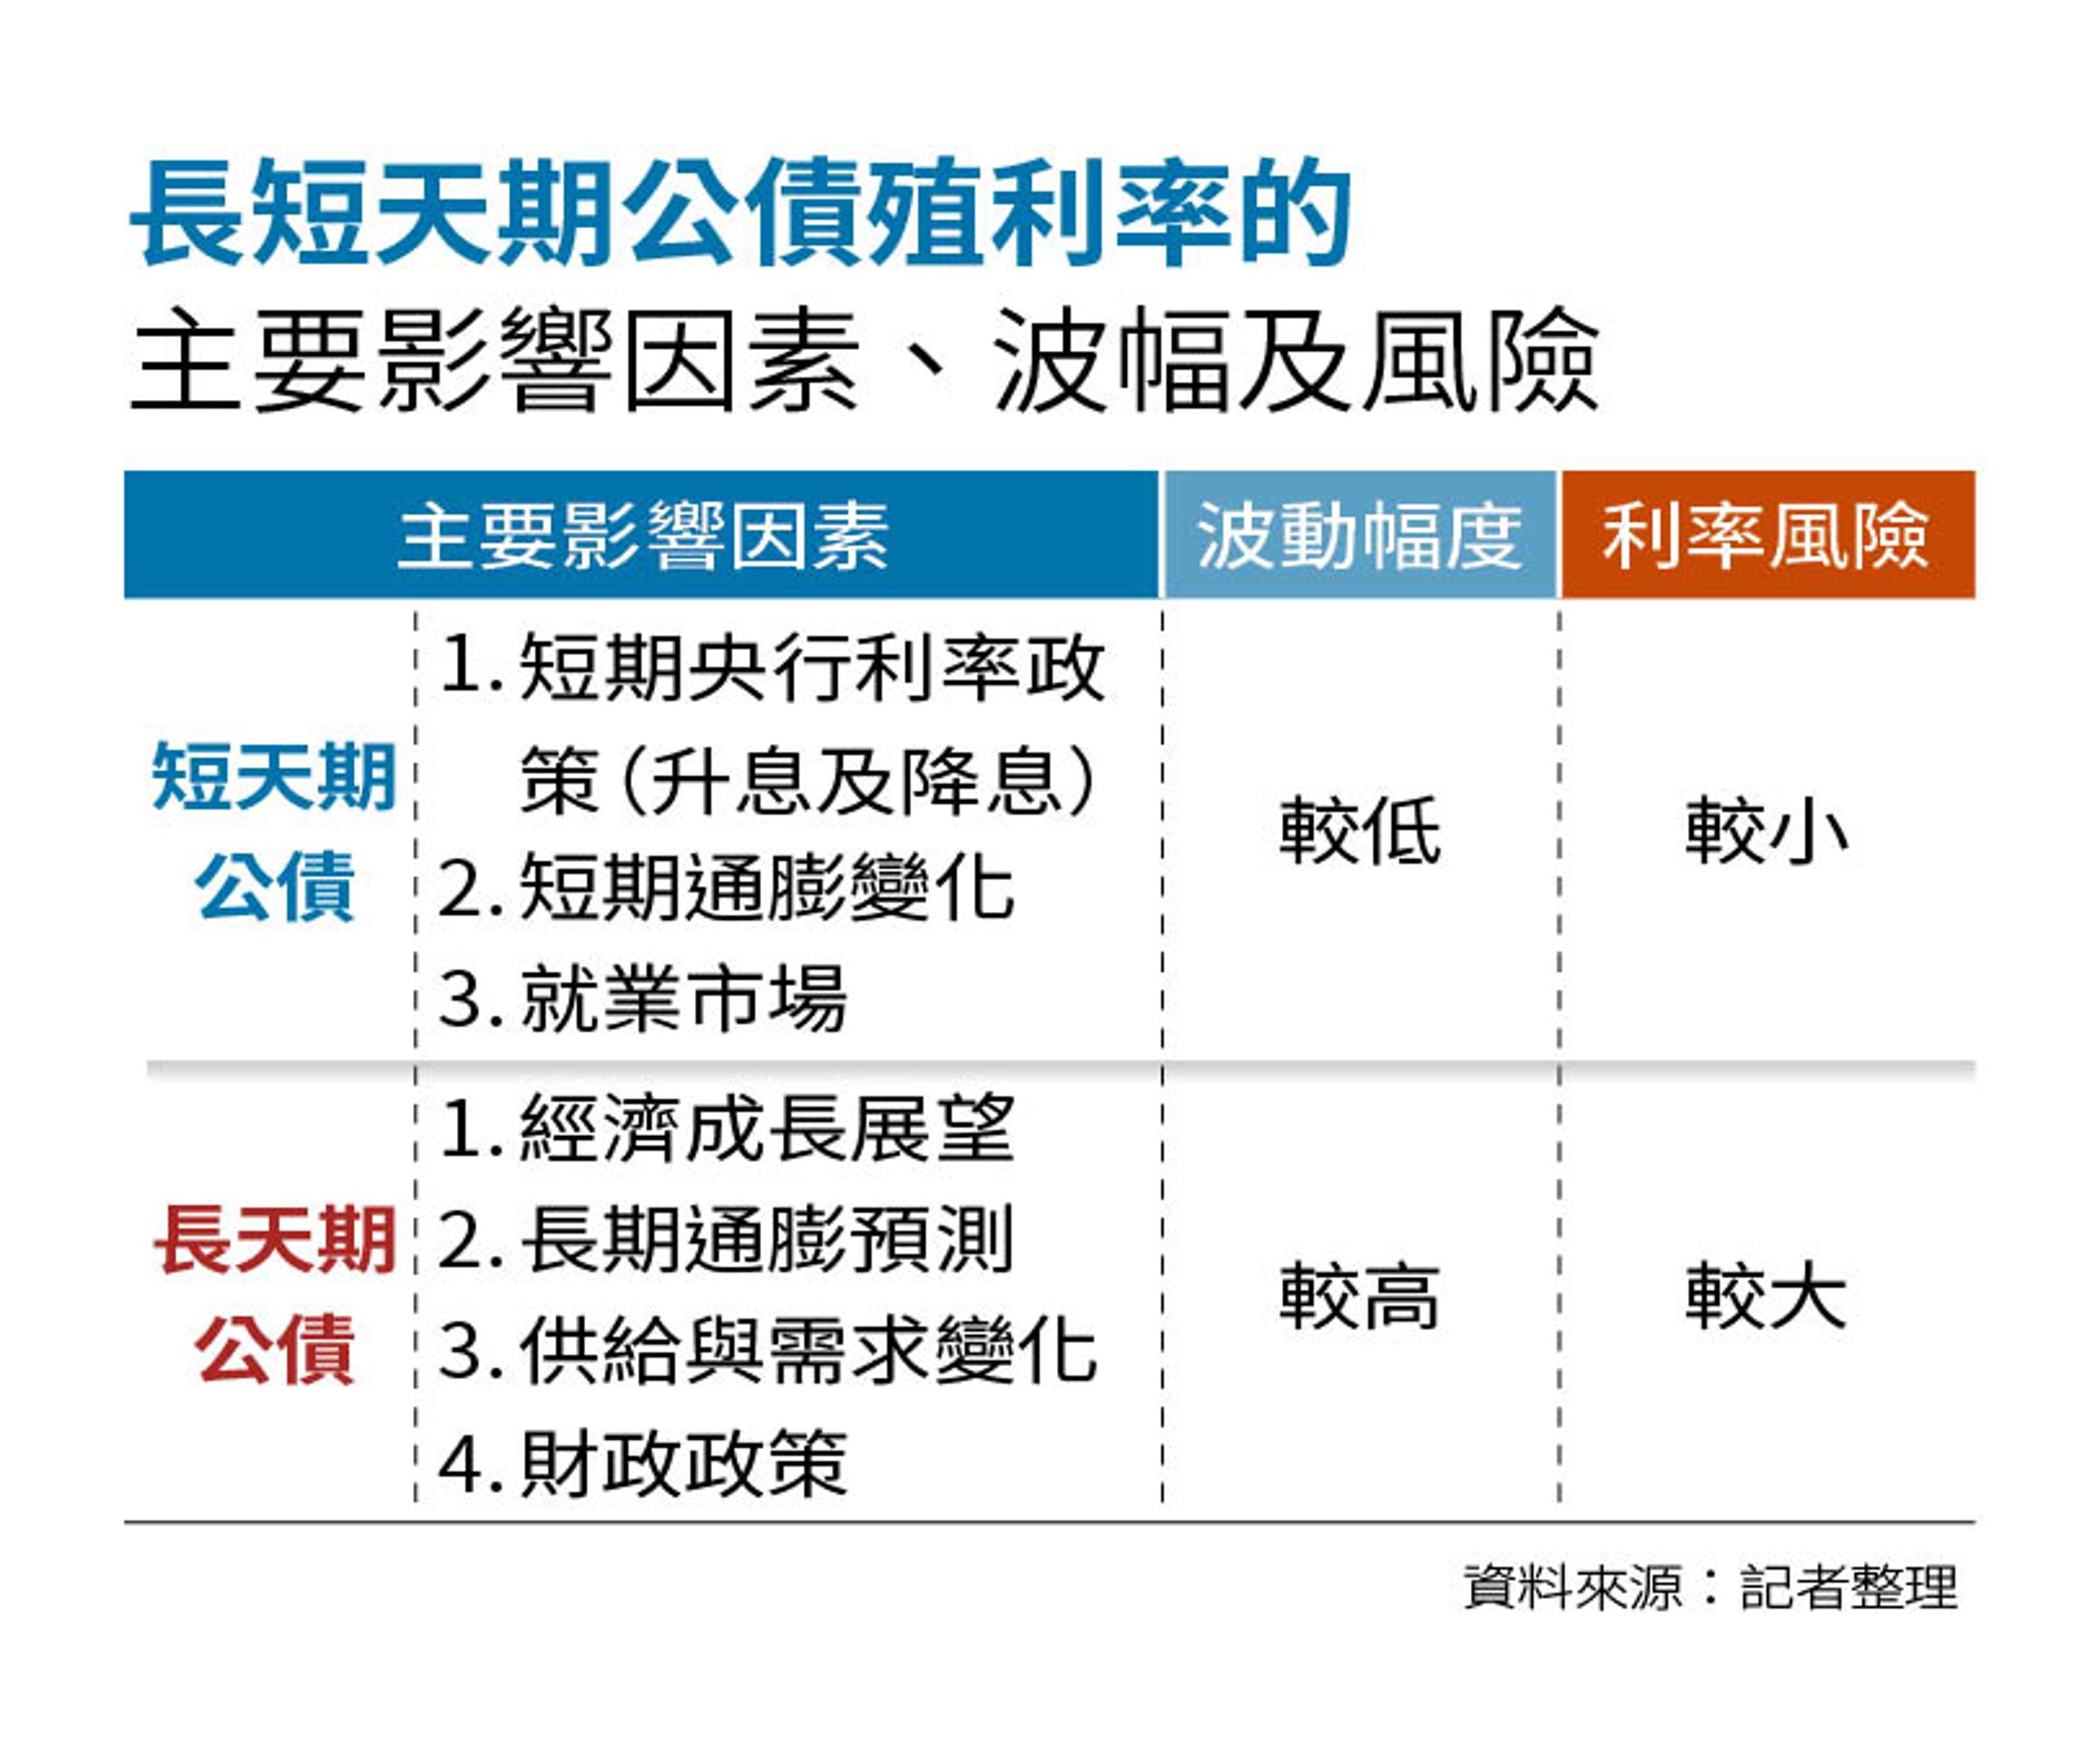
「押寶降息後長債價格會漲,這可能是一個誤解。」聯博投信固定收益資深投資策略師江常維一語道破,Fed政策利率主要影響的是短天期公債,20年、30年期長債則受美國財政政策、通膨預期及債券供需影響較大。
「現階段美國政府持續發債,AI熱潮也讓大型雲端業者增加融資,公債與公司債的供給同時增加,推升市場利率。」江常維分析。更何況目前美國已轉向升息,長債價格持續承壓。根據美國財政部10月29日最新資料,10年期美債殖利率逼近5%,20年期及30年期則雙雙超過5.3%,儘管殖利率短線回落,長天期美債殖利率仍處相對高位。
事實上,短天期公債殖利率主要受到聯準會升降息政策、短期通膨及就業數據影響,對利率變動的敏感度相對較低;長天期公債則受到經濟成長前景、長期通膨預期、債券供需及政府財政政策等多重因素牽動,由於存續期間較長,一旦殖利率上升,債券價格跌幅往往更大,投資人承擔的利率風險也較高。