長照生存戰3/長照每月花5萬怎麼保 扣掉退休金4招算出保障缺口


長照雖然很花錢,但不代表一定要買到高保額。原因是長照險保障愈高,保費愈貴,若把家庭有限預算全壓在長照,反而可能排擠醫療險、退休金及日常儲蓄。保險專家建議,規劃時先算「真正缺多少」,把勞保老年年金、退休收入一起納入,再用保單補足;另外,挑商品別只看還本,保障年齡、給付多久及有沒有一次金,比「最後能不能拿回保費」更重要。
長照一個月可能需要5萬元,但不代表長照險一定要直接買到月領5萬元。因為這樣一來年繳保費可能來到6萬、7萬元,對一般家庭來說並不輕鬆,甚至可能排擠其他保險及退休準備。
磊山保經台北營運處業務總監江淑君建議先算出「缺口」。例如預估退休後每月可領2.5萬元勞保老年年金,希望發生長照時每月能有5萬元可運用,那麼長照險可以先規劃2.5萬元;未來收入增加,再逐步把保額往上加,而不是為幾十年後的長照,先壓垮現在的現金流。
至於商品怎麼選?保險顧問陳宏恩認為,先看保障期間。多數長照風險集中在高齡階段,預算足夠可優先考慮終身型;若選定期商品,也要確認保障能否涵蓋高齡風險,例如延續至95歲左右。
再來是不要過度追求「一張保單什麼都有」。部分商品加入壽險、身故還本等功能,看起來更完整,但羊毛出在羊身上,功能愈多,保費通常也愈高。預算有限時,應先把資源留給真正需要的長照保障,而不是為了「沒用到還能把錢拿回來」。
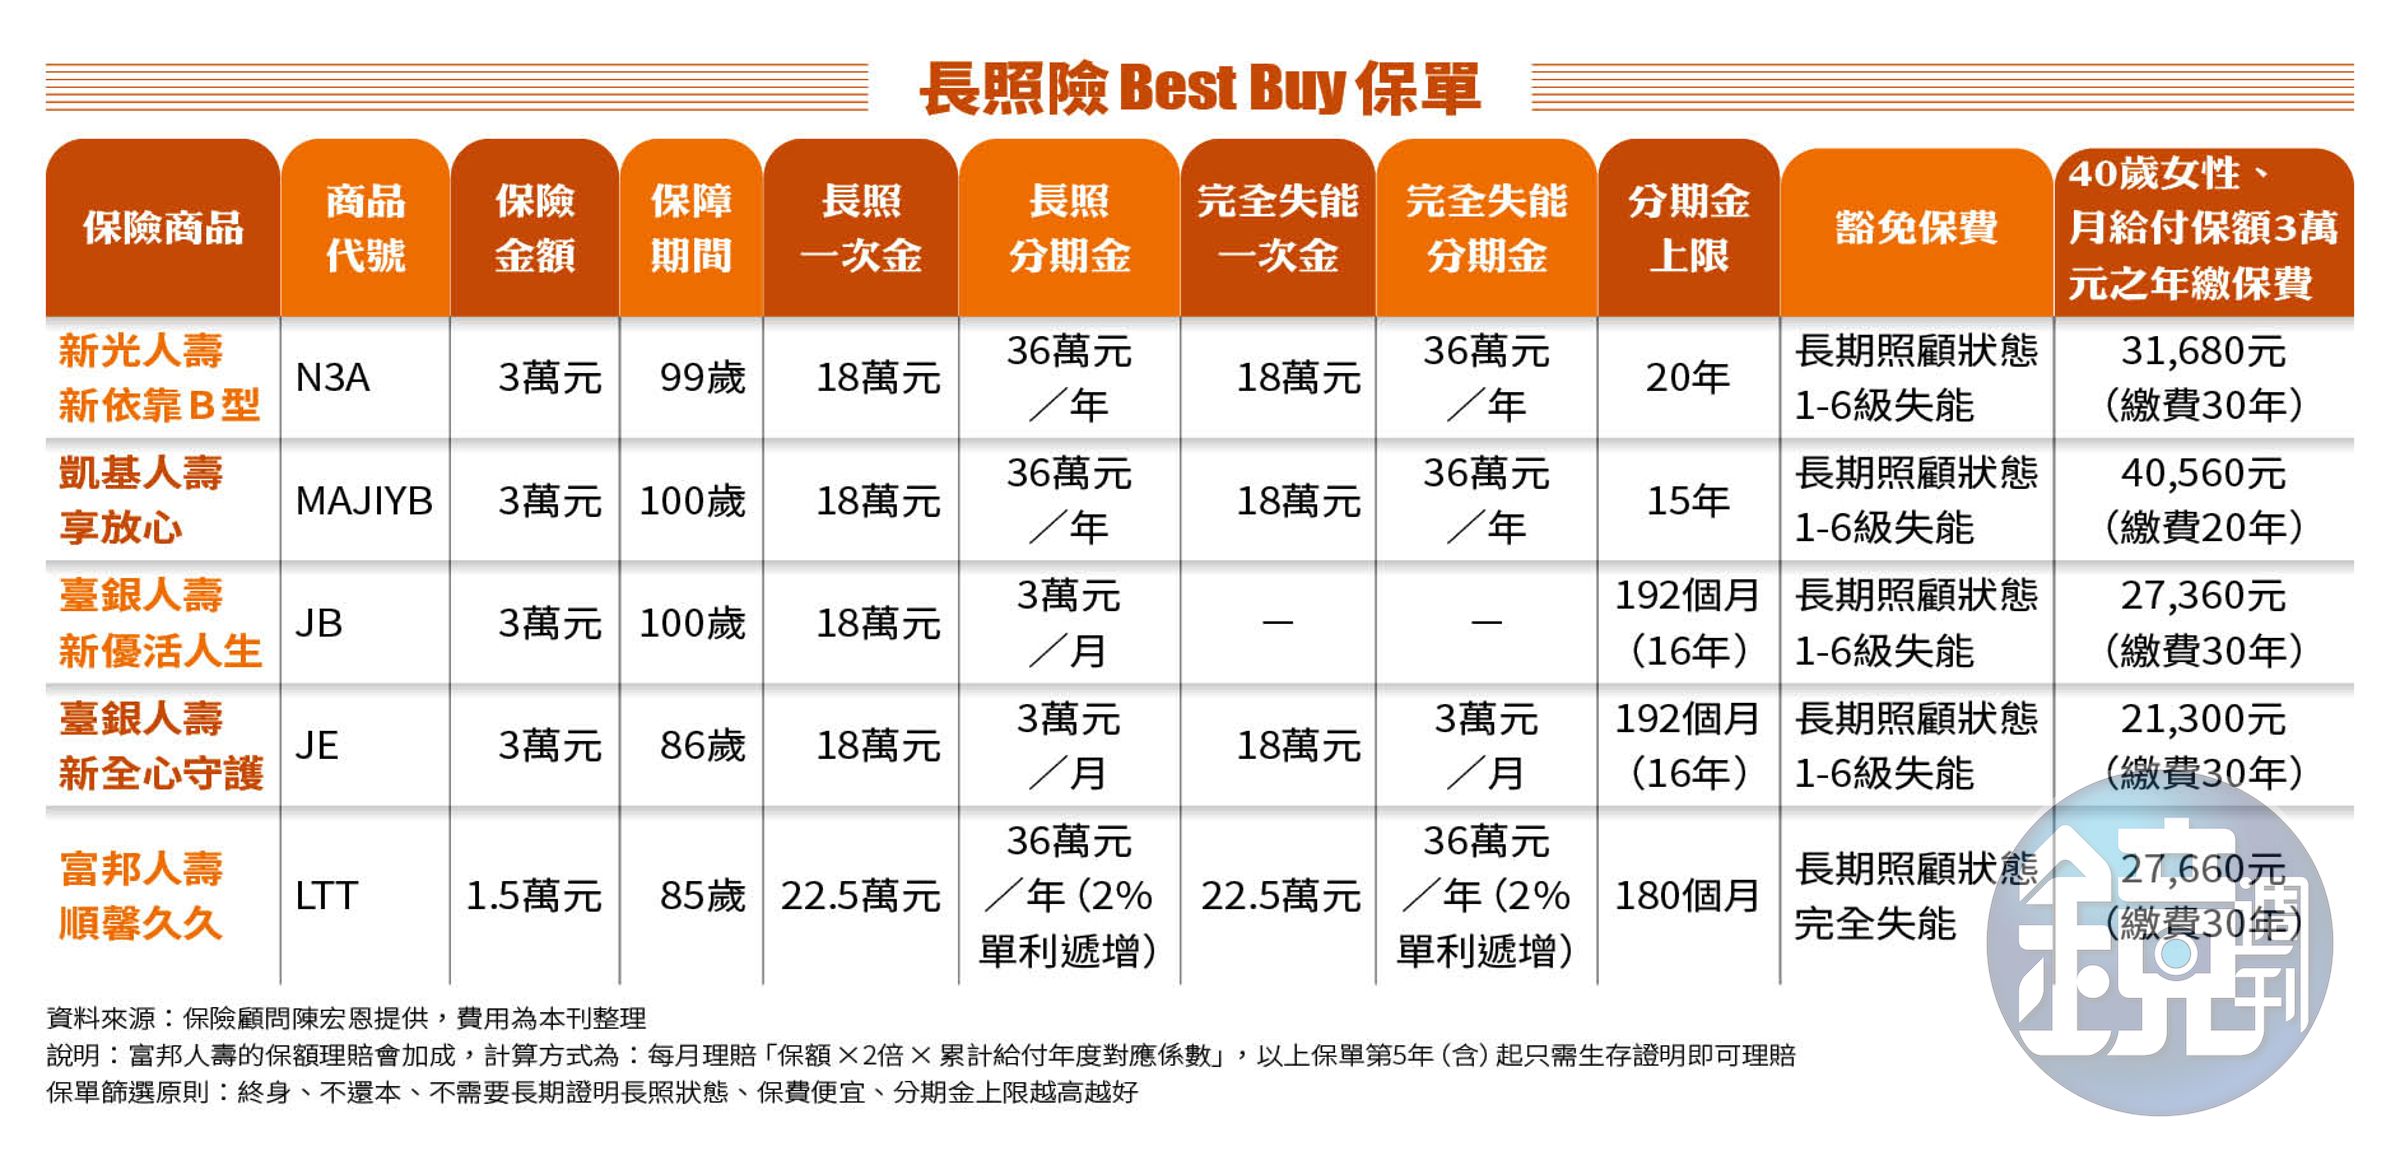
另一個容易忽略的是分期金能領多久。沒有人知道長照會持續3年還是15年,目前市場不少商品給付期間約15至16年,也有少數拉長至20年。以新光人壽新依靠B型為例,最長可給付20年,40歲女性、保額3萬元、繳費30年期,年繳保費約3萬1,680元。
陳宏恩也提醒,最好挑有「一次金」設計的商品。剛進入長照時,家庭可能得買輪椅、照護床、輔具,甚至重新改造浴室及居家動線,這些支出往往集中在最初幾個月,一筆10多萬至數10萬元的一次金,能提供較大的調度空間。
總的來說,規劃長照險務實的順序是先算每月長照需求,再扣掉退休收入與自己能承擔的金額,接著確認保障到幾歲、分期金能領多久及是否備有一次金。把真正無法承受的財務缺口交給保險,才是長照保障最好的安排。