台股23日開高走高,加權指數終場上漲357.12點,收在48157.29點,成交金額約8907.24億元。隨著台股持續走強,高股息ETF也成為不少投資人規劃退休現金流的工具,不過,知名財經達人《遲早要退休》提醒,想靠高股息每月領7.1萬元就退休,恐沒那麼簡單,他以目前最熱門的幾檔高股息ETF如元大高股息(0056)、國泰永續高股息(00878)與群益台灣精選高息(00919)來說明,以為靠高股息就能「原地退休」恐掉入嚴重陷阱。
《遲早要退休》近日在臉書分享退休規劃觀察,以主計總處最新薪資統計為例,2026年7月全體受僱員工平均總薪資為7萬1,165元,而經常性薪資中位數為3萬9,629元。若把7.1萬元視為退休後每月希望擁有的現金流,究竟要準備多少本金?
【月領7.1萬需要多少本金?高股息張數算給你看】
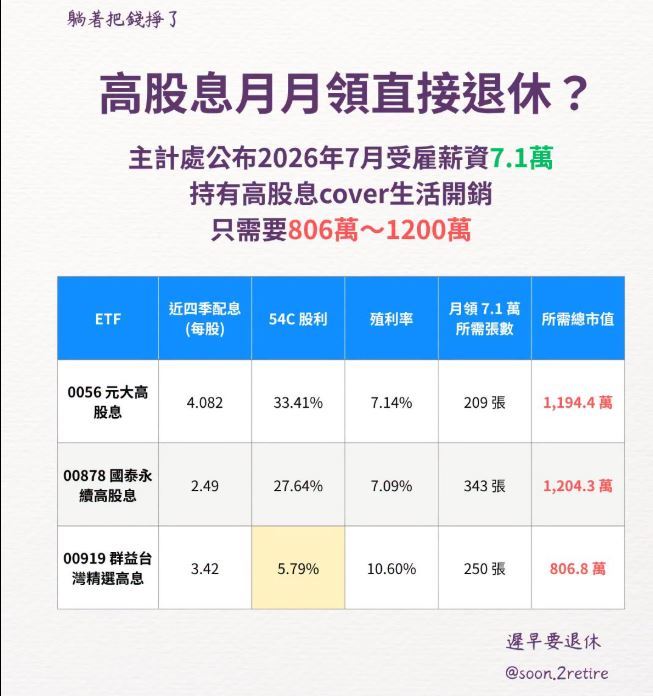
若以月領7.1萬平均薪資為目標,到底需要買多少張高股息ETF?《遲早要退休》親自幫大家計算了目前的門檻:
1.元大高股息(0056):約需209張,總市值約1,194萬元。
2.國泰永續高股息(00878):約需343張,總市值約1,204萬元。
3.群益台灣精選高息(00919):約需250張,總市值約806萬元。
看到只要準備800萬至1,200萬元就能月領7.1萬,讓許多投資人眼睛一亮,以為只要買進就能安心退休,但達人強調,這種演算法存在兩個致命盲點。
【盲點一:牛市分紅會騙人 配息非固定利息】
魔鬼藏在細節裡!觀察2026年以來的配息組成,各家高股息ETF的「54C股利所得」佔比其實相當低。以00919為例,54C佔比甚至不到6%,這代表投資人領到的龐大配息中,超過9成其實來自「資本利得」(價差)。在大牛市時,基金帳上有滿滿價差可發放,但若遇到行情回檔或多年熊市,資本利得大幅縮水,原本誘人的高殖利率很可能直接打對折再對折,導致現金流斷炊。
【盲點二:敵不過「通膨怪獸」 購買力24年減半】
即便高股息ETF能連續25年發出6%現金流(以1,200萬資產換算,年領72萬、月領6萬),依然敵不過通膨的殺傷力。若以年通膨率3%計算,物價約24年就會翻倍。這意味著等到年老時,每個月領到的6萬元,實質購買力將只剩下現在的3萬元不到。退休規劃看的是「未來30年的實質購買力」,而非眼前的帳面殖利率。
【安全退休科學邏輯 應回歸「4%法則」】
《遲早要退休》建議,安全且科學的退休規劃應回到「4%法則與總報酬思維」:
1. 實質回報才是真的:投資全球或大盤型指數,長期名目年化報酬率約6%~8%,扣除2%~3%通膨後,實質年化報酬率落在4%~5%。
2. 25倍法則:將一年的生活總開銷乘以25倍作為退休目標資產,退休後每年提領4%(隨通膨調整)。例如年開銷80萬元,大約需要2,000萬元的資產。
投資人應將焦點從「眼前的高配息」轉向「長期資產的實質總報酬增長」,才不會在退休十幾年後被通膨壓得喘不過氣。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 幫女兒存股!麻糬爸從0050、台積電換成這「兩檔」:想把最好的都留給她
. 靠「這6檔ETF」存退休金!投資達人公開最新配置:現金流與成長雙引擎
. 它比聯發科更有潛力?外資喊1.2萬目標價:未來3年獲利可望狂翻8倍
. 國巨、華新科靠邊站?被動元件它最強:官股投顧3理由喊出千元目標價