導覽目錄:
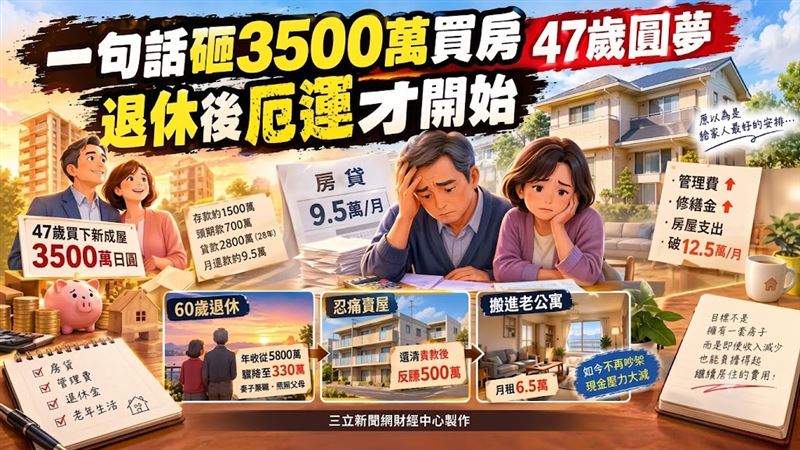
「我們要永遠住在這個社區嗎?」一句話,讓高橋和彥(化名,62歲)在47歲那年砸下3500萬日圓,買下人生第一間新成屋。他以為這是給家人最好的安排,卻沒想到退休後迎來長達十多年的房貸壓力,甚至一度讓夫妻天天為錢吵架。
47歲圓房貸夢 夫妻年收900萬自信滿滿
高橋和妻子洋子(化名)當年存款約1500萬日圓,拿出700萬日圓當頭期款,貸款2800萬日圓,分28年攤還,每月還款約9.5萬日圓。夫妻倆合計年收入近900萬日圓,原本盤算退休前提早還清,卻始終沒能如願。《THE GOLD ONLINE》報導,日本住房金融局2026年1月的一項調查,最常見的房貸收入比為“15%以上至20%以內”,佔26.2%。購屋時,和彥夫婦的負債收入比約為16%,與這些水準相比並不算高。
退休年收腰斬 管理費暴增拖垮荷包
60歲退休時,高橋房貸仍剩1600多萬日圓,他捨不得動用退休金,轉任約聘後年收入從580萬驟降至330萬日圓;妻子也因照顧父母只能兼職。加上管理費、修繕金逐年調漲至近3萬日圓,每月房屋支出破12.5萬日圓,收支瞬間吃緊,夫妻常為錢爭吵。
忍痛賣屋反賺500萬 搬進老公寓不再吵架
最終兩人賣掉公寓,幸運搭上房價上漲行情, 還清貸款後還倒賺約500萬日圓,搬進月租6.5萬日圓的老舊出租公寓。高橋坦言,起初對放棄自宅感到羞愧,如今卻覺得每月現金壓力大減,「早知道就該早點放手」。
你能借到的房貸金額不一定等於你能輕鬆償還的金額。尤其是在50歲左右申請貸款時,更是如此,因為你需要考慮退休後收入減少、退休福利、維護和管理費用增加,甚至晚年生活開支等因素。
目標不僅僅是“擁有一套房子”,而是即使收入減少,你是否還能負擔得起繼續居住在這套房子裡的費用。高橋夫婦的例子就反映了他們退休後如何面臨這個顯而易見的問題。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 退休嬤淪免費保母引發危機 一句話點醒女兒找回自我
. 存款千萬只剩一張床墊!電視沙發全丟光 她的極簡人生藏隱情
. 他等退休等了38年!存了10年的祕密終於曝光 沒想到第一步就卡關
. 退休男賣屋分兩千萬獨居 坦言吃飯享受「這件事」才是人生